
央行数字货币解码:跟现金、支付宝比,它到底强在哪弱在哪
 摘要:
央行数字货币解码:跟现金、支付宝比,它到底强在哪弱在哪说句实话,绝大多数人对央行数字货币的理解还停留在电子现金这个层面,但实际跑起来之后,它的底层架构和现有支付体系的关系,比想象的...
央行数字货币解码:跟现金、支付宝比,它到底强在哪弱在哪
去年我在一家支付公司做技术调研,花了大半年跟踪各地数字人民币试点。说句实话,绝大多数人对央行数字货币的理解还停留在"电子现金"这个层面,但实际跑起来之后央行数字货币解码:跟现金、支付宝比,它到底强在哪弱在哪,它的底层架构和现有支付体系的关系,比想象的要复杂得多。
最核心的区别在于它的双层架构。央行负责发行和注销,商业银行和支付机构负责运营分发,你钱包里的数字人民币本质上是央行负债的载体。这意味着它跟支付宝余额、银行卡里的钱是不同信用层级的东西,不存在"平台倒闭钱就没了"的风险。
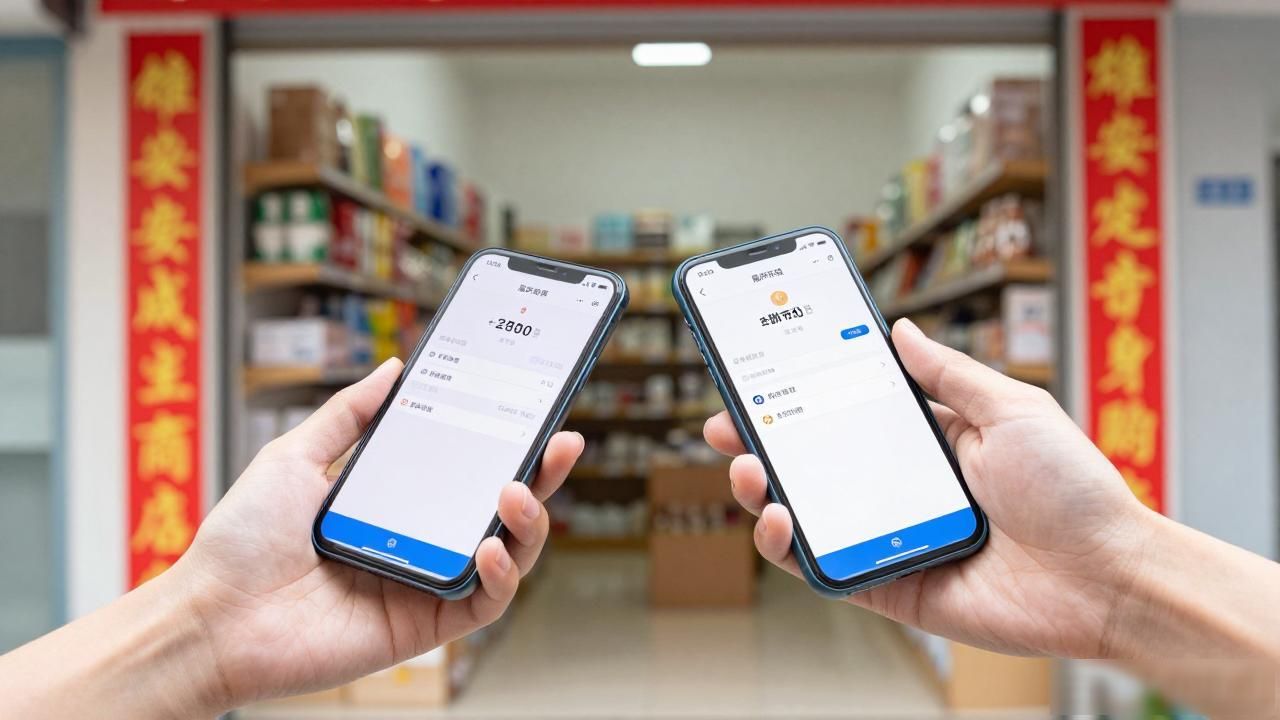
实际落地比"刷个地铁"丰富得多。我在雄安试点期跟过一批商户,离线支付能力是真正的杀手锏——没网没信号,两部手机碰一下就能完成交易,在应急救灾、偏远地区场景里价值巨大。跨境方面,多边央行数字货币桥项目已打通泰铢、港币、人民币之间的即时结算通道。
很多人最关心隐私。数字人民币采用可控匿名设计央行数字货币解码,小额交易对商户和平台完全不可见,只有央行在反洗钱等法定场景下才能调取数据。知情权从层层代理机构收回到央行一级,你在菜市场买把葱,摊主只看到"某用户付款",看不到你的真实身份。