
央行数字货币CRR标准落地,合规门槛和风控逻辑讲清楚
 摘要:
央行数字货币CRR标准落地,合规门槛和风控逻辑讲清楚央行数字货币(CBDC)引入CRR标准,本质上是把传统银行资本充足率的监管逻辑搬进了数字金融领域。从合规成本角度看,CRR标准让...
央行数字货币CRR标准落地,合规门槛和风控逻辑讲清楚
央行数字货币(CBDC)引入CRR标准,本质上是把传统银行资本充足率的监管逻辑搬进了数字金融领域。对做了十年风控的人来说央行数字货币采用crr标准,这意味着数字货币彻底告别了"技术试验"阶段,被纳入了和商业银行同等量级的监管框架,每一个参与方都要接受统一的资本和流动性约束。
CRR标准最核心的要求是实时风险计量。传统银行按季度报送报表完全够用,但数字货币是7×24小时不间断运转的,CRR要求系统在每笔交易清算时同步计算风险敞口。技术上,底层链上数据必须具备完整可审计性,这对参与互联互通的金融机构来说是一道硬门槛。
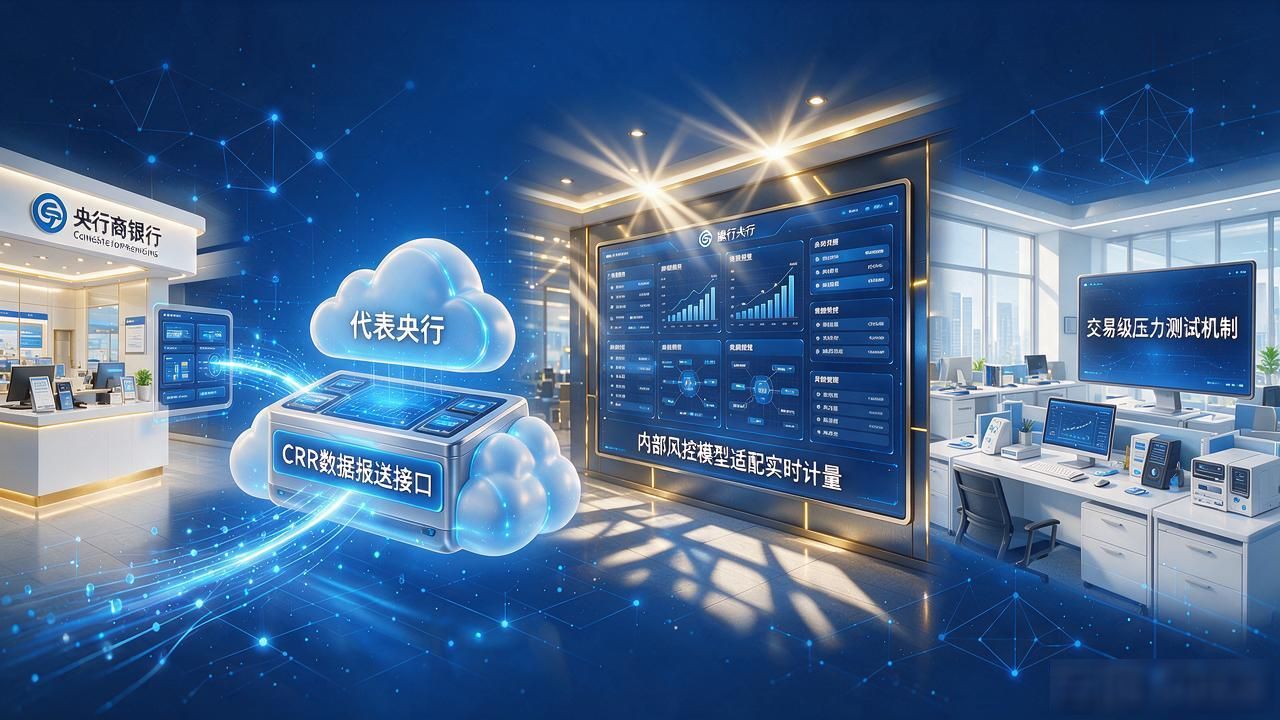
落地层面,商业银行和持牌支付机构要同步推进三件事:对接央行CRR数据报送接口、改造内部风控模型以适配实时计量要求、建立交易级压力测试机制。去年几家头部银行已经跑通了接口联调,中小机构大概率要在今年底前完成部署,否则会被限制参与CBDC的发行和流通环节。
从合规成本角度看,CRR标准让"轻资产"切入数字货币发行变得不现实。过去靠一支技术团队就能抢占市场的公司,现在必须同步搭建完整的风险报送和资本计提体系。行业竞争逻辑正在从"拼上线速度"转向拼合规深度央行数字货币CRR标准落地,合规门槛和风控逻辑讲清楚,没有风控基础设施的中小玩家很难再留在牌桌上。