
以色列央行数字货币进展:数字谢克尔离普通人还有多远
 摘要:
以色列央行数字货币进展:数字谢克尔离普通人还有多远以色列央行自2021年发布CBDC研究白皮书以来,数字谢克尔项目始终停留在技术验证与政策讨论层面。对以色列金融业来说,CBDC并非...
以色列央行数字货币进展:数字谢克尔离普通人还有多远
以色列央行自2021年发布CBDC研究白皮书以来,数字谢克尔项目始终停留在技术验证与政策讨论层面。到2025年,央行仍未敲定正式发行时间表。这个国家银行卡和移动支付渗透率已超九成,现有支付生态高度成熟,缺乏推倒重来的紧迫性,节奏自然偏保守。
技术路线上,以色列央行倾向采用分层架构:底层由央行发行数字谢克尔,商业银行和支付机构作为中介面向公众。设计重点包括离线小额支付能力、反洗钱追踪机制以色列央行数字货币,以及隐私保护边界——用户交易对商业银行透明,但央行层面采用有限可追溯设计,避免形成完全集中的监控工具。
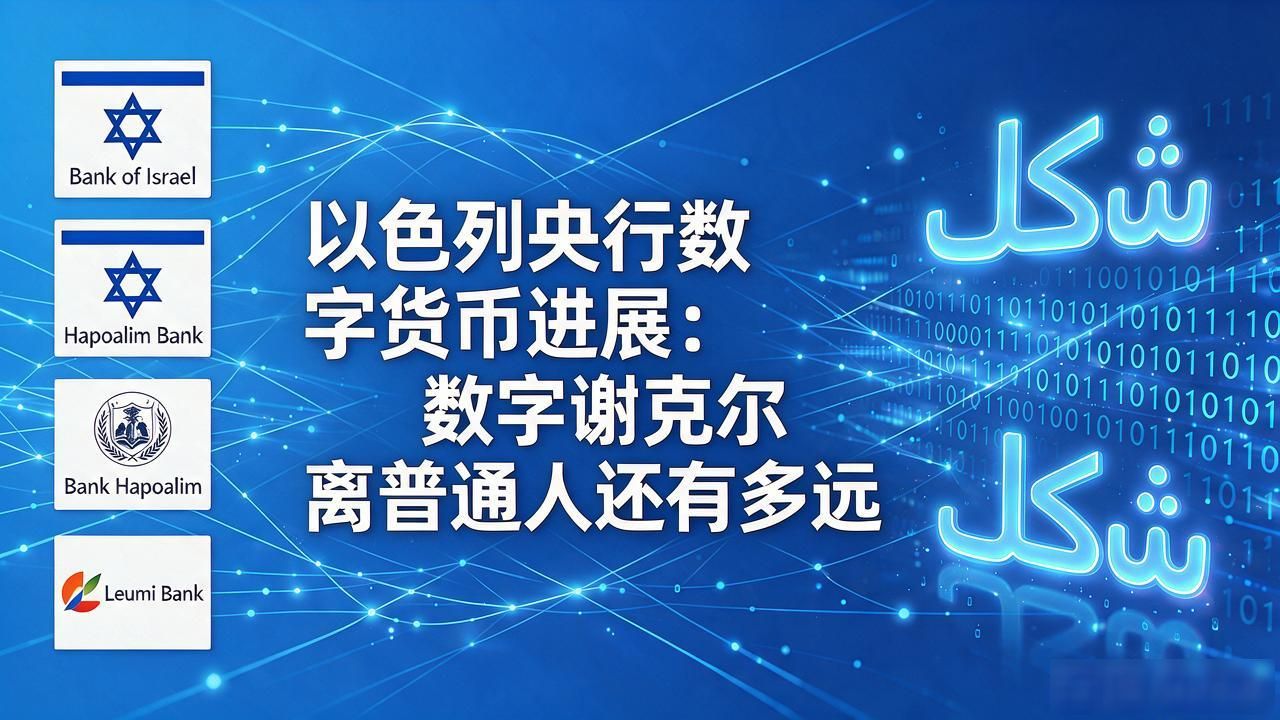
对以色列金融业来说,CBDC并非单纯的技术升级,而是直接冲击银行息差和存款吸储能力的结构性变量。以色列四大银行占据零售存贷款主导地位,数字谢克尔若设定个人持有额度上限以色列央行数字货币进展:数字谢克尔离普通人还有多远,会分流低息存款,银行体系可能被迫重构利差模型。
跨境场景同样值得关注。以色列与欧盟、美国的贸易往来密集,若数字谢克尔与数字欧元实现互操作试点,结算周期可从T+2压缩到准实时。但技术对接、监管互认和数据主权问题远未解决,短期内真正落地仍停留在研究与小范围测试阶段,离普通以色列人日常使用还有相当距离。